عدد، تنها زبان مشترک میان اتاق مدیریت چاپخانه و سالن تولید است. درصنعتی که هر درصد ضایعات راهاندازی (Makeready Waste) مستقیماً از حاشیه سود کم میشود و هر تن رزین پلیمری جذبشده در رینگ پتروشیمی، پیشبینیکننده حجم سفارش چاپ هفته آینده است، تصمیمگیری بر پایه حس کارگاهی، خطای استراتژیک محسوب میشود.
این گزارش آماری، دادههای مستند یورومانیتور (Euromonitor) درباره حجم ۳.۸ تریلیون واحدی بستهبندی مصرفی جهان و سهم ۶۴ درصدی پلاستیک در صنعت غذا، آمار یورواستات (Eurostat) از سرانه ۱۷۷.۸ کیلوگرم پسماند بستهبندی در اتحادیه اروپا و اهداف بازیافت ۲۰۳۰، و پیشبینیهای مؤسسه اِسمیدِرز (Smithers) از رسیدن بازار فلکسو به ۲۸۴.۲ میلیارد دلار و بازار روتوگراور به ۱۲۴.۷ میلیارد دلار در سال ۲۰۳۰ را در کنار دادههای ملی ایران نظیر مصرف ۹۵۰ هزار تن کاغذ و مقوای بستهبندی و سرانه ۲۱ کیلوگرم قرار میدهد. علاوه بر آن، مدل ریاضی مثلثسازی دادهها (Data Triangulation) بر پایه تقاطع چهار جریان اطلاعاتی بورس کالا (IME)، گمرک (IRICA)، سندیکای کاغذ و مقوا و ممیزی ناوگان وزارت ارشاد ارائه میشود؛ چارچوبی که خلأ نبود پایگاه متمرکز آماری تیراژ چاپ در ایران را با تحلیل جریان جرم مواد (Mass Flow Analysis) جبران میکند.
| شاخص / بخش کلیدی | مقدار / حجم (مبدأ مرجع) | توضیحات و جزئیات تکمیلی (دوره پایه) |
|---|---|---|
| ارزش و حجم کل صنعت چاپ جهان | 430 – 460 میلیارد دلار | با فعالیت حدود 430,000 چاپخانه فعال در سراسر جهان (مرجع سال ۲۰۰۰) |
| سهم در تولید ناخالص داخلی (GDP) | 0.5% – 4% | در اقتصادهای صنعتی متغیر بوده و در بازارهای نوظهور تا مرز ۲۰ درصد میرسد |
| تولید کتاب (نمونه آلمان) | بالغ بر 500 میلیون جلد | به ارزش بیش از 3.5 میلیارد یورو (بر اساس آمار سال ۱۹۹۸) |
| بخشهای بازار تجاری و محصولی | 129 – 138 میلیارد دلار | در زمان تدوین و انتشار مرجع (Handbook of Print Media) |
چرا دادههای ۲۶ ساله هندبوک دیگر پاسخگوی بازار امروز نیست
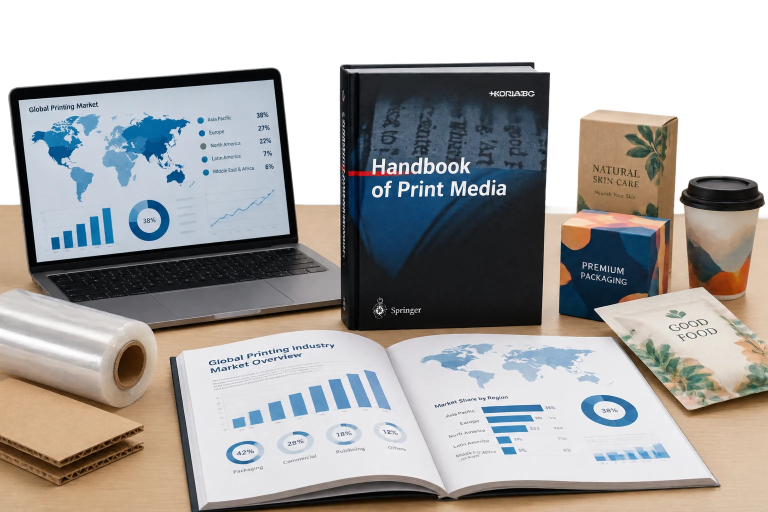
مرجع Handbook of Print Media در زمان تدوین خود، وزن تحلیلهای اقتصادی را بر پارامترهای مکانیکی ماشین چاپ و ویژگیهای فیزیکی انتقال مرکب گذاشته بود و در فصل مربوط به گراور و فلکسوگرافی، معیار رقابت را عمدتاً کیفیت بازتولید ترام و ظرفیت سرعت خطوط میدانست. اما اکنون متغیرهای حاکم بر بازار تغییر کردهاند: قیمت رزین پایه نفتی، الزامات طراحی برای بازیافتپذیری (Design for Recyclability) و نوسان دسترسی به فیلمهای مانع نفوذ، تعیینکننده سود و زیان چاپخانهدار است. این بخش، دادههای امروز را در برابر چارچوب کلاسیک کتاب قرار میدهد.
| محور مقایسه | رویکرد هندبوک چاپ (انتشار ۲۰۰۰) | واقعیت آماری (۲۰۲۳ تا ۲۰۳۰) |
|---|---|---|
| معیار سنجش برتری فناوری | کیفیت اپتیکال و رزولوشن بازتولید ترام | ارزش بازار و نرخ رشد مرکب سالانه (CAGR) سگمنت |
| محرک اصلی سرمایهگذاری | ظرفیت سرعت و تیراژ بحرانی ماشین | قیمت مواد اولیه پلیمری و الزامات قانونی بازیافت |
| واحد سنجش تولید | تیراژ و واحد چاپی | مترمربع زیرآیند و تن متریال تبدیلشده |
| مرجع اعتبارسنجی | آزمونهای کارگاهی و بار رنگی | پایگاههای آماری رسمی و گزارشهای تحقیقات بازار |
حجم بازار جهانی بستهبندی مصرفی: دادههای یورومانیتور
یورومانیتور حجم کل بستهبندیهای مصرفی جهان را در سال ۲۰۲۰ برابر ۳.۸ تریلیون واحد (3.8 Trillion Units) اعلام کرده است؛ عددی که مجموع بسته، ظرف، بطری و جعبههای مصرفشده در کانال خردهفروشی و مهمانداری را در بر میگیرد. در همان سال، رشد حجم واحدهای بستهبندی خردهفروشی مثبت ۳ درصد ثبت شد و بستهبندی صنعت غذا با رشد ۴ درصدی (در برابر ۲ درصد سال ۲۰۱۹) و بستهبندی نگهداری خانه (Home Care) نیز با رشد ۴ درصدی، پیشرانهای اصلی این بازار بودند. متوسط رشد مرکب سالانه این بازار برای افق ۲۰۲۰ تا ۲۰۲۵ برابر ۲.۳ درصد پیشبینی شده است.
سهم پلاستیک از فروش بستهبندی صنعت غذای جهانی ۶۴ درصد است؛ عددی که جایگاه پلیالفینها را به عنوان ستون فقرات متریال چاپ بستهبندی تثبیت میکند. در سوی مقابل، بطری شیشهای در سال ۲۰۲۰ کاهش ۱۴ درصدی تقاضا را تجربه کرد و در کانال مهمانداری (On-trade) این کاهش به ۲۹ درصد رسید؛ با این حال برای سال ۲۰۲۱ رشد ۱۱ درصدی بازیابی تقاضای شیشه در کانال خدمات غذایی (Foodservice) پیشبینی شد.
| شاخص | مقدار | سال | تعریف |
|---|---|---|---|
| حجم کل بستهبندی مصرفی جهان | ۳.۸ تریلیون واحد | ۲۰۲۰ | مجموع واحدهای بستهبندی مصرفی در خردهفروشی و مهمانداری |
| رشد خردهفروشی بستهبندی | +۳٪ | ۲۰۲۰ | تغییر حجم واحد نسبت به ۲۰۱۹ |
| رشد بستهبندی صنعت غذا | +۴٪ (در برابر +۲٪ در ۲۰۱۹) | ۲۰۲۰ | تغییر حجم واحدهای مصرفکنندهمحور غذا |
| رشد بستهبندی نگهداری خانه | +۴٪ | ۲۰۲۰ | پلاستیک سخت و نرم ضدعفونی و شوینده |
| CAGR بستهبندی مصرفی | +۲.۳٪ سالانه | ۲۰۲۰–۲۰۲۵ | متوسط رشد مرکب سالانه حجم واحد |
| سهم پلاستیک از فروش بستهبندی غذا | ۶۴٪ | ۲۰۲۰ | نسبت فروش بستهبندی پلاستیکی به کل فروش بخش غذا |
| کاهش تقاضای شیشه در نوشیدنی | −۱۴٪ | ۲۰۲۰ | کاهش حجم تقاضای شیشه نسبت به ۲۰۱۹ |
| کاهش تقاضای شیشه در On-trade | −۲۹٪ | ۲۰۲۰ | کاهش حجم تقاضا در مهمانداری و رستوران |
پسماند بستهبندی اروپا، اهداف بازیافت و الزام قانونی PPWR
یورواستات کل پسماند بستهبندی تولیدشده در اتحادیه اروپا را در سال ۲۰۲۳ برابر ۷۹.۷ میلیون تن و سرانه آن را ۱۷۷.۸ کیلوگرم به ازای هر نفر ثبت کرده است؛ رقمی که نسبت به سال ۲۰۲۲ حدود ۸.۷ کیلوگرم بر نفر کاهش یافته است. میزان پسماند بازیافتشده به ازای هر نفر در همین سال ۱۲۰.۰ کیلوگرم بود و اوج سرانه پسماند در دوره ۲۰۱۴ تا ۲۰۲۳ به سال ۲۰۲۱ با ۱۹۰.۱ کیلوگرم بر نفر تعلق دارد. بالاترین سرانه بازیافت نیز در سالهای ۲۰۲۱ و ۲۰۲۲ با ۱۲۱.۷ و ۱۲۱.۸ کیلوگرم بر نفر ثبت شده است.
ترکیب جنس پسماند بستهبندی اروپا در سال ۲۰۲۳ نشان میدهد سهم کاغذ و مقوا ۴۰.۴ درصد (۳۲.۲۶ میلیون تن)، پلاستیک ۱۹.۸ درصد (۱۵.۸۱ میلیون تن)، شیشه ۱۸.۸ درصد (۱۴.۹۵ میلیون تن)، چوب ۱۵.۸ درصد (۱۲.۶۳ میلیون تن)، فلز ۴.۹ درصد (۳.۹۴ میلیون تن) و سایر موارد ۰.۲ درصد (۰.۱۶ میلیون تن) است.
در توزیع کشوری، ایرلند با ۲۲۳.۱ کیلوگرم بر نفر بالاترین سرانه تولید پسماند را دارد و پس از آن ایتالیا با ۲۱۹.۵، آلمان با ۲۱۵.۲ و لوکزامبورگ با ۲۰۴.۵ کیلوگرم بر نفر قرار میگیرند. پایینترین سرانه متعلق به بلغارستان با ۸۰.۹ کیلوگرم (داده ۲۰۲۲) و کرواسی با ۸۱.۴ کیلوگرم بر نفر است.
| جنس پسماند | سهم از کل | مقدار (میلیون تن) | هدف حداقل بازیافت تا ۲۰۳۰ |
|---|---|---|---|
| کاغذ و مقوا | ۴۰.۴٪ | ۳۲.۲۶ | ۸۵٪ |
| پلاستیک | ۱۹.۸٪ | ۱۵.۸۱ | ۵۵٪ |
| شیشه | ۱۸.۸٪ | ۱۴.۹۵ | ۷۵٪ |
| چوب | ۱۵.۸٪ | ۱۲.۶۳ | ۳۰٪ |
| فلز | ۴.۹٪ | ۳.۹۴ | آهنی ۸۰٪ / آلومینیم ۶۰٪ |
| سایر | ۰.۲٪ | ۰.۱۶ | هدف کل بستهبندی: ۷۰٪ |
در پایان سال ۲۰۲۴، مقررات (EU) 2025/40 با عنوان مقررات بستهبندی و پسماند بستهبندی (Packaging and Packaging Waste Regulation – PPWR) تصویب شد که دستورالعمل 94/62/EC را الغا و جایگزین میکند. این تغییر، الزامات طراحی برای بازیافتپذیری را از سطح اختیاری به سطح الزام قانونی برای تمام بازار اتحادیه اروپا منتقل کرده و به طور مستقیم بر گرماژ فیلمها، ساختار لایهها و انتخاب مرکب در چاپخانههای صادراتمحور اثر میگذارد.
در سنجه کیسههای پلاستیکی سبک (Lightweight Plastic Carrier Bags) با ضخامت دیواره کمتر از ۵۰ میکرون، مصرف سرانه اتحادیه اروپا در سال ۲۰۲۳ برابر ۶۵ کیسه بر نفر بود، در حالی که هدف دستورالعمل 2015/720 برای سال ۲۰۲۵ کمتر از ۴۰ کیسه بر نفر تعیین شده است. کمترین مصرف به بلژیک با ۴ کیسه و بیشترین به لتونی با ۲۰۹ کیسه بر نفر تعلق دارد.
بازار فناوریهای چاپ بستهبندی: فلکسو در برابر گراور بر پایه گزارشهای اِسمیدِرز
ارزش کل بازار جهانی فلکسو در سال ۲۰۲۵ برابر ۲۴۳ میلیارد دلار ثبت شده و پیشبینی میشود با نرخ رشد مرکب سالانه ۳.۱ درصد تا سال ۲۰۳۰ افزایش یابد. بازار روتوگراور در همان سال ۱۰۴ میلیارد دلار ارزش داشت و برای آن نرخ رشد مرکب ۳.۳ درصد پیشبینی شده است. مجموع ارزش دو فناوری در سال ۲۰۲۵ برابر ۳۴۷.۶ میلیارد دلار بود.
گزارش بهروزشده سال ۲۰۲۶ این ارقام را به ۲۵۰.۷ میلیارد دلار برای فلکسو و ۱۰۷.۸ میلیارد دلار برای گراور ارتقا داده است و برای سال ۲۰۳۰ به ترتیب ۲۸۴.۲ میلیارد دلار (با CAGR معادل ۳.۲ درصد) و ۱۲۴.۷ میلیارد دلار (با CAGR معادل ۳.۶ درصد) پیشبینی میکند. مجموع ارزش مشترک دو فناوری در افق ۲۰۳۰ برابر ۳۵۸.۵ میلیارد دلار برآورد میشود.
در افق ۲۰۲۹، ارزش بازار فلکسو بر پایه قیمت ثابت سال ۲۰۲۳ از ۲۳۰.۵ میلیارد دلار در سال ۲۰۲۴ با نرخ رشد مرکب ۳.۰ درصد به ۲۶۷.۲ میلیارد دلار میرسد. خروج چاپی جهانی فلکسو از ۸.۶ تریلیون ورق معادل A4 در سال ۲۰۲۴ به ۱۰.۰ تریلیون ورق در سال ۲۰۲۹ افزایش مییابد. سه منطقه آسیا، آمریکای شمالی و اروپای غربی مجموعاً ۸۱.۰ درصد از حجم و ۸۳.۱ درصد از ارزش بازار فلکسو را در اختیار دارند. نرخ رشد مرکب حجم فلکسو در آسیا ۵.۸ درصد (با پیشتازی هند)، در آمریکای شمالی ۲.۳ درصد و در اروپای غربی ۱.۷ درصد است.
| سنجه آماری | فلکسوگرافی | روتوگراور |
|---|---|---|
| ارزش بازار ۲۰۲۵ (میلیارد دلار) | ۲۴۳.۰ | ۱۰۴.۰ |
| ارزش بازار ۲۰۲۶ (میلیارد دلار) | ۲۵۰.۷ | ۱۰۷.۸ |
| ارزش پیشبینی ۲۰۳۰ (میلیارد دلار) | ۲۸۴.۲ | ۱۲۴.۷ |
| نرخ رشد مرکب سالانه تا ۲۰۳۰ | +۳.۲٪ | +۳.۶٪ |
| ارزش بازار ۲۰۲۴ (قیمت ثابت ۲۰۲۳) | ۲۳۰.۵ | — |
| خروج چاپی (تریلیون ورق A4) | ۸.۶ در ۲۰۲۴ / ۱۰.۰ در ۲۰۲۹ | — |
| سهم سه منطقه بزرگ از حجم | ۸۱.۰٪ (۲۰۲۴) | — |
| سهم سه منطقه بزرگ از ارزش | ۸۳.۱٪ (۲۰۲۴) | — |
جمعبندی تحلیلی این گزارشها بر چند محور استوار است. فلکسو در هر کاربرد رقابتی مستقیم (Head-to-head) سریعتر رشد میکند، اما گراور در بخشهایی با سریعترین رشد مطلق در اختیار دارد: بستهبندی آسیا و چاپ صنعتی و کارکردی (Functional Printing). مزیتهای فلکسو عبارتند از پیشازچاپ سریع و کمهزینه، امکان استفاده مجدد از کلیشه (Plate Reuse)، ساخت کلیشه در داخل کارخانه (In-house Platemaking)، اتوماسیون مبتنی بر یادگیری ماشین (Machine Learning)، رباتیک و هوش مصنوعی، کاهش ضایعات و زمان راهاندازی (Makeready)، پتانسیل گام گسترده (Extended Gamut) برای حذف رنگهای نشانهای (Spot Colors) و حرکت به سوی مرکب پایه آب و UV به نفع پایداری. مزیتهای گراور در بالاترین کیفیت چاپ، تسلط بر چاپ دکور (والپیپر، کاغذ تزیینی، کفپوش) و چاپ الکترونیکی با اعتمادپذیری بالا در بازچاپ رنگ به رنگ، و همچنین تسلط تاریخی در آسیا به دلیل نیاز به بازتولید ریزحروف با خط کانجی خلاصه میشود.
چالشهای مشترک پنج سال آینده دو فناوری شامل الزامات پایداری، کمبود نیروی ماهر، تلاطم قیمت مواد اولیه و فشار رقابتی چاپ دیجیتال و جوهرافشان بهویژه در بازار لیبل و بستهبندی است. آینده گراور با نزول ترمینال در بخش انتشاراتی (مجله و کاتالوگ)، وابستگی به آسیا و دکور و آسیبپذیری در بستهبندی کوتاهتیراژ مشخص میشود؛ در حالی که آینده فلکسو رشد مثبت، حفظ برتری در بستهبندی غرب و حرکت به سوی ترکیب هیبرید فلکسو-دیجیتال در بازار لیبل و بستهبندی کوتاهتیراژ است.
ضریب تقاضای دانش فنی: دادههای شبکه آموزشی بستهبندی بسته
وجود بیش از ۱۰۰۰ رویداد آموزشی و بیش از ۱۰,۰۰۰ شرکتکننده در دوره ۲۰۰۴ تا ۲۰۲۶ در بزرگترین پلتفرم آموزشی بستهبندی بسته اروپا (Innoform Coaching) که فعالیت آنلاین خود را از سال ۲۰۲۰ آغاز کرده است، گواهی بر تقاضای ساختاری و ماندگار برای دانش فنی مهندسی بستهبندی انعطافپذیر است. ترکیب شرکتکنندگان شامل تولیدکنندگان، ماشینسازان و تأمینکنندگان مرکب و لایههای فیلم است؛ الگویی که نشان میدهد بازار خدمات کالیبراسیون پیشازچاپ و آموزش تیم تولید در این حوزه، بازاری فعال و مستقل است.
دادههای ملی ایران: مصرف کاغذ، مقوا و شکاف سرانه
برای ایران آمار رسمی بر حسب تعداد واحد بستهبندی منتشر نشده است؛ بنابراین تنها داده قابل استعلام، آمار وزنی اعلامی سندیکای تولیدکنندگان کاغذ و مقوای کشور است. مصرف سالانه کاغذ و مقوای بستهبندی در ایران در اردیبهشت ۱۴۰۳ حدود ۹۵۰ هزار تن (≈۰.۹۵ میلیون تن) برآورد شد و سرانه کل مصرف کاغذ در کشور ۲۱ کیلوگرم بر نفر در سال اعلام گردید. تولید کل کاغذ ایران در همان دوره ۱.۶ میلیون تن در برابر تولید جهانی حدود ۴۲۵ میلیون تن گزارش شد.
| شاخص | ایران | اتحادیه اروپا | ایالات متحده |
|---|---|---|---|
| مصرف سالانه کاغذ و مقوای بستهبندی | حدود ۹۵۰ هزار تن | — | — |
| سرانه مصرف کاغذ | ۲۱ کیلوگرم بر نفر | ۵۱ کیلوگرم بر نفر | ۱۵۰ کیلوگرم بر نفر |
| تولید کل کاغذ | ۱.۶ میلیون تن | — | — |
| سرانه پسماند بستهبندی | بدون ثبت رسمی | ۱۷۷.۸ کیلوگرم بر نفر (۲۰۲۳) | — |
فاصله میان سرانه ۲۱ کیلوگرم ایران و ۵۱ کیلوگرم اروپا و ۱۵۰ کیلوگرم آمریکا دو تفسیر همزمان دارد: نخست آنکه بازار بستهبندی کاغذی ایران در ابتدای مسیر رشد بالقوه قرار دارد و دوم آنکه فاصله میان پسماند وزنی سرانه ایران با اروپا همچنان نامعلوم است و نیازمند پیمایش میدانی است.
مثلثسازی دادهها: مدل ریاضی برآورد بازار بستهبندی ایران
مسئله بنیادی در زنجیره تأمین بستهبندی ایران، نبود یک درگاه مرجع واحد (Single Source of Truth) برای ثبت تیراژ، ارزش پولی یا مترمربع نهایی چاپ است؛ بخش عمده چاپخانهها و صنایع تبدیلی نیز به دلیل الزامات مالیاتی یا رقابتی، دادههای واقعی ظرفیت فعال (OEE) و خروجی عملیاتی خود را افشا نمیکنند. راهحل، تکنیک مثلثسازی دادهها (Data Triangulation) با تلفیق چهار جریان داده رسمی و سنجش تقاطع (Cross-Validation) میان آنها است که ضریب اطمینان محاسبات را به بیش از ۸۵ درصد میرساند:
Apparent Packaging Consumption:
(Domestic Raw Materials+Imports)−Direct Exports−Calculated Industrial Waste
| ضلع مثلثسازی | جریان داده مرجع | شاخص قابل استخراج | نقش در کالیبراسیون |
|---|---|---|---|
| عرضه پلیمر | رینگ پتروشیمی بورس کالای ایران (IME) | حجم معاملات گریدهای فیلم PP و PE | سنجش کف مصرف واقعی فیلمهای انعطافپذیر |
| تراز تجاری | سامانه آمار گمرک ایران (IRICA) | کدهای تعرفه ۳۹۲۰، ۷۶۰۷ و ۴۸۱۰ | تشخیص کسری مواد و موازنه واردات و صادرات |
| بستهبندی سلولزی | سندیکا و انجمن کارتن و ورق | تولید ۹۵۰ هزار تا ۱.۱ میلیون تن ورق و کارتن | اعتبارسنجی متقاطع با ضریب همبستگی کارتن مادر |
| ناوگان سختافزاری | دفتر امور چاپ وزارت فرهنگ و ارشاد اسلامی | مجوز ماشینآلات تحت سرفصل ۸۴۴۳ | محاسبه سقف تئوریک ظرفیت تبدیل و چاپ |
| رده پلیمری | گریدهای اصلی | کاربرد در ساختار چندلایه | شاخص قابل استخراج |
|---|---|---|---|
| پلیپروپیلن نساجی و شیمیایی | C30S, Z30S, HP525J, V30S | پایه فیلمهای BOPP ساده، متالایز، صدفی و مات | حجم مواد ورودی به خطوط فیلمکشی BOPP |
| پلیاتیلن سنگین (فیلم گرید) | EX5, F7000 | فیلم دمشی مقاوم، لایه بیرونی و لاینر چندلایه | تناژ فیلم صنعتی و ساک فروشگاهی |
| پلیاتیلن سبک خطی | 0209AA, LL235F6 | لایه دوختپذیر حرارتی در لمینیت چندلایه | متراژ فیلم دوختپذیر در خطوط چاپ و لمینیت |
| پلیاتیلن سبک فیلم | 2420H, 2102TX00 | شرینکپک، اکستروژن کوتینگ و لمینیت | تناژ فیلم بستهبندی ثانویه |
از آنجا که چاپ فلکسو و گراور بر مبنای کیلوگرم و گاهی براساس نوع محصول مترمربع فروخته میشود اما پلیمر در بورس کالا بر مبنای کیلوگرم و تن معامله میگردد، ضریب تبدیل با احتساب چگالی و ضخامت فیلم محاسبه میشود:
با چگالی BOPP برابر ، هر یک تن فیلم بیست میکرون معادل حدود ۵۵,۲۵۰ مترمربع زیرآیند چاپی است.
ضلع دوم: کدهای تعرفه گمرک و لایههای دارای کسری
در سرفصل ۳۹۲۰ (فیلمها و ورقهای پلاستیکی غیراسفنجی و تقویتنشده)، ردیف ۳۹۲۰.۲۰.۲۰ برای BOPP چاپنشده نماد واردات رول خام شفاف یا متالایز به چاپخانههای داخلی است و ردیف ۳۹۲۰.۲۰.۱۰ برای BOPP چاپشده نشاندهنده سفارشهای چاپی تأمینشده از خارج (عمدتاً ترکیه، چین و امارات) است. ردیفهای ۳۹۲۰.۱۰ و ۳۹۲۰.۹۲ پایش فیلمهای مانع نفوذ اکسیژن نظیر PA و EVOH را ممکن میکنند که در بستهبندی وکیوم گوشت، مرغ و پنیر کاربرد دارند.
در سرفصل ۷۶۰۷ (فویل آلومینیوم با ضخامت کمتر از ۰.۲ میلیمتر)، ردیف ۷۶۰۷.۱۲ فویل لمینیتشده با کاغذ یا فیلم پلیمری برای بستهبندی تتراپک، آبمیوه و توتون را پوشش میدهد و ردیفهای ۷۶۰۷.۱۹ و ذیل آن، فویل هارد و سوفت بلیستر دارویی و دربندی سیل را در بر میگیرد. در سرفصل ۴۸۱۰ (کاغذ و مقوای اندودشده)، آمار واردات مقوای ایندربرد (FBB) و پشت طوسی (Duplex Board) معادل دقیق ظرفیت بستهبندی جعبههای دارویی، آرایشی-بهداشتی و غذایی لوکس چاپ افست ورقی است.
ضلع سوم و چهارم: کارتن کنگرهای و ممیزی ناوگان
ظرفیت کل تولید سالانه ورق و کارتن کنگرهای ایران بین ۹۵۰,۰۰۰ تا ۱,۱۰۰,۰۰۰ تن برآورد رسمی سندیکا است و بیش از ۸۰ درصد کارتن تولیدی مبتنی بر آخال (OCC) و کاغذهای بازیافتی است؛ کاغذ کرافتلاینر بکر (Kraftliner) برای کالاهای صادراتی از طریق واردات سرفصل ۴۸۰۴ تأمین میشود. نسبت وزنی کارتن مادر مصرفی به بستهبندی اولیه دارای ضریب همبستگی مشخص (Correlation Factor) است و سنجش حجم کارتن تولیدی، سقف کل محصولات بستهبندیشده درون کشور را اعتباربخشی میکند.
در بخش ناوگان، مجوزهای ارشاد فعالیت خطوط روتوگراور ۸ تا ۱۰ رنگ وب (عمدتاً ساخت چین و تایوان و ماشینهای بازسازیشده اروپایی) را نشان میدهند که تیراژهای حجیم صنایع چیپس، پفک، بیسکویت و کیک را در اختیار دارند. در فلکسوگرافی، ورود ماشینآلات درام سیلندر مرکزی (CI) مدرن برای لفافهای پلیاتیلنی کشسان و فیلمهای تنفسی و ماشینآلات رول باریک (Narrow Web) برای بازار لیبل قابل پایش است. در افست ورقی نیز حجم ماشینآلات چهار و پنج رنگ به بالا با لکر و کوتینگ آنلاین، ظرفیت جعبههای مقوایی دارویی، فستفود و شیرینیجات را تعیین میکند.
ماتریس تلفیقی استخراج داده
| مراحل فرآیند کالیبراسیون و برآورد بازار |
|---|
| منبع ۱ — بورس کالا (IME): فروش پلیمر فیلم |
| 🠗 |
| منبع ۲ — گمرک (IRICA): افزودن رول وارداتی و کسر فیلم صادرشده |
| 🠗 |
| منبع ۳ — راندمان تبدیل: تطبیق با ناوگان فعال و کسر ضایعات ۸ تا ۱۲ درصد |
| 🠗 |
| منبع ۴ — کنترل متقاطع: تطبیق با کارتن مادر و شرینک باربری (سندیکای مقوا) |
| 🠗 |
| خروجی کالیبرهشده: برآورد متراژ و ارزش بازار با خطای کمتر از ۱۵ درصد |
سوالات متداول
۱. چرا دادههای آماری مرجع Handbook of Print Media برای تحلیل بازار امروز کافی نیست؟
آن کتاب، تحلیل اقتصادی را بر تیراژ و کیفیت بازتولید ترام استوار کرده بود، در حالی که بازار کنونی تابع قیمت رزین پایه نفتی، الزامات طراحی برای بازیافتپذیری و دسترسی به فیلمهای مانع نفوذ است. به همین دلیل، مرجع اعتبارسنجی از آزمون کارگاهی به پایگاههای آماری رسمی و گزارشهای تحقیقات بازار منتقل شده است.
۲. چگونه میتوان بدون آمار رسمی تیراژ، حجم واقعی چاپ بستهبندی در ایران را برآورد کرد؟
با تکنیک مثلثسازی دادهها: در کنار هم قرار دادن حجم معاملات گریدهای فیلم در بورس کالا، تراز واردات و صادرات کدهای تعرفه ۳۹۲۰ و ۷۶۰۷ و ۴۸۱۰ در گمرک، تولید ورق و کارتن سندیکا و ظرفیت نامی ماشینآلات مجاز وزارت ارشاد. این تقاطع، تحلیل جریان جرم مواد ایجاد میکند و خطای برآورد را به کمتر از ۱۵ درصد میرساند.
۳. مقررات PPWR اتحادیه اروپا چه اثری بر انتخاب متریال و مرکب در چاپخانههای صادراتمحور دارد؟
با الزامی شدن طراحی برای بازیافتپذیری و اهداف بازیافت ۲۰۳۰ (۷۰ درصد کل بستهبندی، ۵۵ درصد پلاستیک و ۸۵ درصد کاغذ و مقوا)، ساختارهای چندلایه غیرقابل بازیافت حذف و فیلمهای تکماده جایگزین میشوند. این تغییر، گرماژ فیلم، ساختار لایه سفید و انتخاب مرکب پایه آب یا UV را مستقیماً تحت تأثیر قرار میدهد.
جمعبندی
دادههای یورومانیتور، یورواستات و اِسمیدِرز یک تصویر روشن میسازند: بستهبندی پلاستیکی با سهم ۶۴ درصدی از صنعت غذا، ستون فقرات متریال چاپ است، فلکسو با رشد ۳.۲ درصدی و رسیدن به ۲۸۴.۲ میلیارد دلار در ۲۰۳۰ سریعتر از گراور حرکت میکند، و مقررات PPWR مرزهای طراحی ساختار لایه را بازتعریف کرده است. در سطح ملی، سرانه ۲۱ کیلوگرم مصرف کاغذ ایران در برابر ۵۱ کیلوگرم اروپا و ۱۵۰ کیلوگرم آمریکا، هم فرصت رشد و هم ضرورت پیمایش میدانی را نشان میدهد. چارچوب مثلثسازی دادهها این امکان را میدهد که با تحلیل جریان جرم مواد از بورس کالا تا گمرک و ناوگان فعال، برنامهریزی ظرفیت و کاهش ضایعات پیشازچاپ بر پایه محاسبه و نه تخمین انجام شود.
برای ذخیره یا نشانهگذاری این محتوا لطفاً وارد سایت شوید.
هنوز دیدگاهی ثبت نشده است.